Una elección, varios canales de impacto
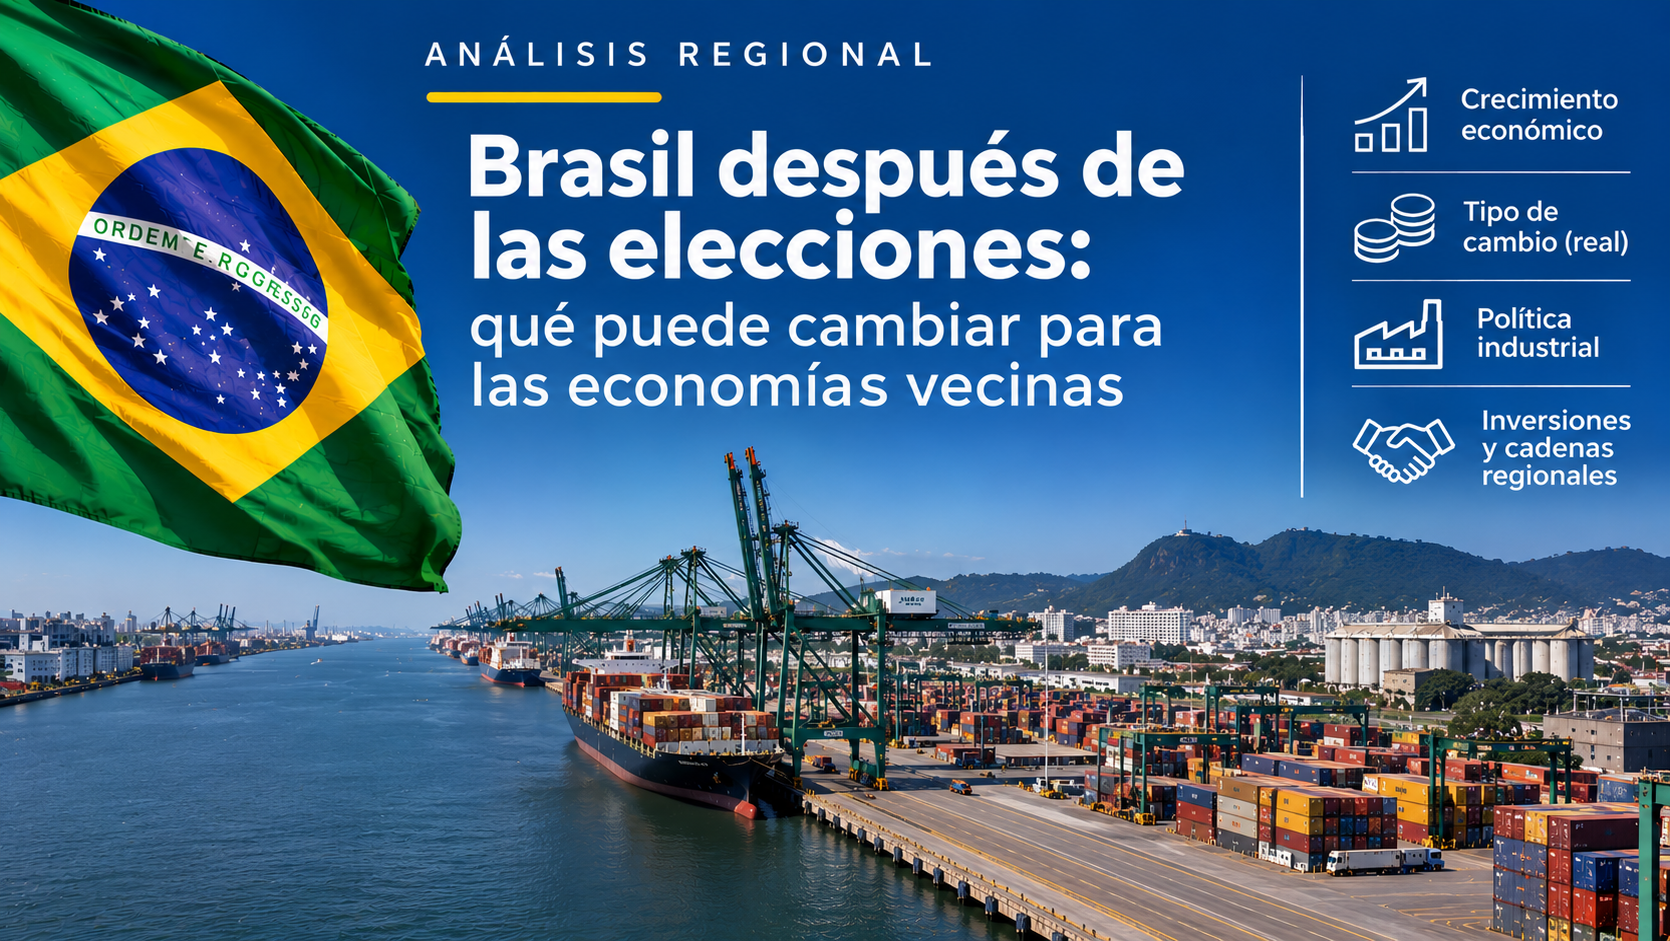
La reelección de Luiz Inácio Lula da Silva en octubre de 2026 confirma la continuidad del gobierno brasileño. Para sus vecinos, sin embargo, el resultado electoral es apenas el punto de partida: Brasil influye en la región como comprador de bienes, proveedor industrial, competidor en terceros mercados, destino de inversiones y origen de flujos turísticos y logísticos.
No hay un cambio automático en el arancel externo común ni en los procedimientos aduaneros por el resultado electoral. Las consecuencias más inmediatas podrían surgir de decisiones macroeconómicas y sectoriales que alteren precios relativos, demanda e inversiones.
1. Tipo de cambio y competitividad: el efecto más rápido
La evolución del real frente al dólar y frente a las monedas vecinas incide directamente en los precios del comercio regional. Un real más débil puede abaratar la oferta brasileña en dólares, presionar a productores que compiten con Brasil y encarecer para compradores brasileños determinados bienes importados. Un real más firme puede operar en sentido contrario.
Para Uruguay, el efecto no es unívoco: importadores pueden encontrar mejores condiciones de compra en Brasil, mientras que exportadores y sectores que compiten con productos brasileños pueden enfrentar presión sobre márgenes. La magnitud depende también de inflación, costos internos y contratos pactados en distintas monedas.
2. Actividad económica: Brasil como mercado de destino
El crecimiento del consumo, la inversión y la producción brasileña condiciona la demanda de alimentos, materias primas, insumos y bienes intermedios provenientes de la región. Una expansión industrial puede beneficiar a proveedores de componentes y servicios; una desaceleración puede afectar pedidos, precios y rotación de inventarios.
Para las empresas uruguayas, conviene analizar el desempeño de los sectores que efectivamente compran sus productos, y no solamente el crecimiento agregado del PIB brasileño.
3. Política industrial: una apuesta que merece seguimiento
La estrategia Nova Indústria Brasil, presentada en 2024 con horizonte 2033, procura fortalecer capacidades productivas mediante financiamiento, innovación y políticas orientadas a sectores prioritarios. Entre sus áreas de atención figuran agroindustria, salud, movilidad, transformación digital y transición energética.
La continuidad de Lula permite que esta agenda siga siendo relevante, pero no garantiza que todos sus programas mantengan iguales recursos, condiciones o prioridades durante el nuevo mandato. Es necesario observar presupuestos, instrumentos efectivamente disponibles y requisitos de acceso.
Para Uruguay aparece una doble posibilidad: suministrar insumos, componentes y servicios a cadenas brasileñas que se expandan; o enfrentar mayor competencia si las inversiones y los incentivos concentran producción en Brasil. La diferencia estará en la integración real de proveedores regionales, las condiciones comerciales y la localización de nuevos proyectos.
4. Inversiones y cadenas regionales: ¿complementariedad o desplazamiento?
Las decisiones de localización industrial no dependen solo de aranceles. Tamaño del mercado, financiamiento, infraestructura, energía, escala y acceso a proveedores pesan en la evaluación de nuevas plantas. Un programa brasileño que mejore esas condiciones puede atraer proyectos que también podrían considerar otros países de la región.
A la vez, una mayor producción brasileña puede incrementar compras de piezas, envases, materias primas y servicios especializados en países vecinos. En sectores como automotor, química, agroindustria y equipamiento médico, el resultado dependerá de cómo se estructuren las cadenas de abastecimiento.
5. Impactos distintos para Uruguay, Argentina y Paraguay
Argentina mantiene vínculos industriales estrechos con Brasil, especialmente en el sector automotor, por lo que la actividad fabril y las decisiones de inversión brasileñas repercuten en cadenas integradas. Paraguay combina comercio fronterizo, maquila e integración productiva, con especial sensibilidad a la demanda y los costos brasileños.
Uruguay presenta una exposición más diversificada: ventas de bienes al mercado brasileño, importación de productos industriales, turismo, servicios y oportunidades logísticas. Por eso, una misma evolución del real o de la industria brasileña puede favorecer a algunas actividades y perjudicar a otras.
6. ¿Qué deberían monitorear las empresas uruguayas?
- Real y precios relativos: revisar cotizaciones, márgenes y competitividad frente a proveedores brasileños.
- Demanda sectorial: seguir la actividad de los compradores brasileños relevantes para cada producto.
- Incentivos e inversiones: identificar proyectos y programas industriales que puedan abrir o cerrar espacios para proveedores regionales.
- Condiciones comerciales: verificar clasificación arancelaria, origen, requisitos técnicos y costos logísticos antes de asumir ventajas.
- Diversificación: evaluar mercados y proveedores alternativos para reducir la dependencia de un único escenario brasileño.
Conclusión | El impacto será económico antes que institucional
La reelección de Lula aporta continuidad a la orientación general del gobierno brasileño, pero no supone por sí misma un cambio inmediato de las reglas comerciales del Mercosur. Para sus vecinos, las variables decisivas serán la trayectoria del real, la demanda interna, la inversión y la ejecución de las políticas productivas.
Brasil puede ser simultáneamente un mercado en expansión, un proveedor competitivo y un polo de atracción de inversiones. El desafío para Uruguay es identificar en qué actividades esa dinámica abre oportunidades de integración y en cuáles exige revisar costos, abastecimiento y posicionamiento comercial.